混凝土地泵市场趋势与企业选择深度解析 机械化施工浪潮下的破局之道
一、引言:机械化施工的必然逻辑
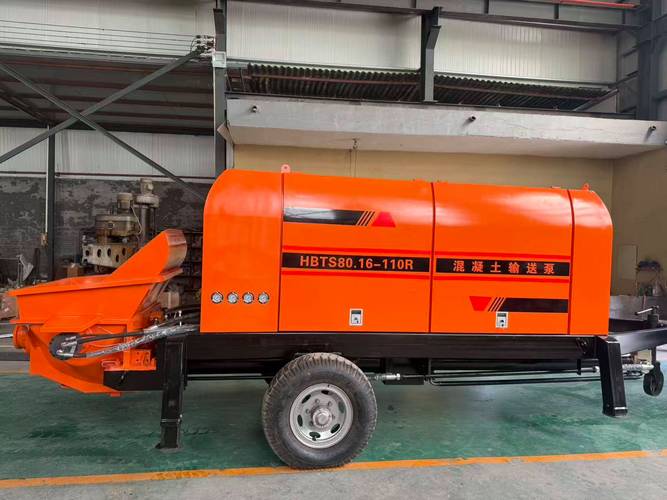
在建筑行业劳动力结构性短缺、人工成本持续攀升、工程质量要求日益严苛的背景下,机械化施工已从"可选项"变为"必选项"。作为混凝土浇筑环节的核心装备,混凝土地泵(含拖泵、车载泵、泵车等)的市场格局与企业选型逻辑正在发生深刻变化。本文从市场宏观趋势与企业微观决策两个维度切入,为施工企业提供一份兼具前瞻性与实操性的参考框架。
二、市场趋势:需求分化与供给升级
2.1 需求端:从"有没有"转向"好不好"
过去十年,混凝土地泵市场经历了从增量扩张到存量优化的转变。当前需求呈现三大特征:
第一,场景细分加速。 超高层建筑偏好超高压拖泵(如HBT90系列),市政管廊与地下工程倾向小型化、灵活性的迷你泵车,而新能源基建(风电基座、储能站)则催生了对高适应性地泵的定制化需求。
第二,节能与环保成为硬约束。 非道路国四排放标准全面落地,倒逼企业淘汰老旧设备。电动地泵在隧道、室内等封闭场景的渗透率快速提升,新能源泵车(混动、纯电)在一二线城市闯入招标门槛。
第三,智能化从噱头变为刚需。 远程监控、故障预警、泵送方量精准计量、臂架智能减振等功能,直接关联设备出勤率与运营成本。施工方在设备选型时,对智能化配置的支付意愿显著增强。
2.2 供给端:竞争格局重塑
国产头部阵营崛起。 三一重工、中联重科、徐工施维英在泵送压力、臂架长度、泵送效率等核心指标上已比肩国际品牌,且在服务响应速度和配件成本上具备明显优势。目前国内混凝土泵车市场份额逾80%由国产品牌占据。
价格战与技术战并行。 中低端市场同质化竞争激烈,价格触底;高端市场则围绕新能源、智能控制、超高压泵送展开技术竞赛。头部企业研发投入占营收比重从三年前的3%升至目前的5%–7%。
后市场服务成为利润新极。 设备销售毛利趋薄,融资租赁、二手设备交易、远程运维、配件供应链等后市场业务正成为厂商角逐的新战场。对施工企业而言,选择品牌即选择了一套全生命周期的服务生态。
三、企业选择的深度决策框架
面对众多品牌与型号,施工企业如何科学选型?需要从短期项目适配、中期资产效益和长期技术迭代三个层次构建决策模型。
3.1 场景适配性:先看"能不能干"
| 工程场景 | 推荐设备类型 | 关键参数 |
|------------------------|--------------------|------------------------------|
| 超高层建筑(200米+) | 超高压拖泵+布料机 | 出口压力≥18MPa,电机功率 |
| 市政管廊、地下空间 | 小型车载泵/拖泵 | 整机宽度≤2.2m,机动性强 |
| 中小型商混浇筑 | 泵车(37-47米) | 臂架灵活性,泵送排量 |
| 新能源基建(山区) | 越野底盘泵车 | 爬坡能力,底盘通过性 |
| 室内/净化车间 | 电动地泵 | 零排放,低噪音,遥控操作 |
选型第一原则:以终为始,先确认工程结构形态、浇筑体量、场地约束与环保限制,再用参数对照淘汰不匹配的选项。
3.2 全生命周期成本:再算"划不划算"
选购地泵的"总拥有成本"包括:
- 采购成本(含融资利息)
- 运营成本(燃料/电费,单方泵送能耗)
- 维护成本(易损件更换周期与价格,大修间隔)
- 停工损失(故障率,售后到场时效)
- 残值(3–5年二手市场保值率)
实证经验表明:某主流国产泵车在五年周期内的综合能耗+维保成本比低价竞品低15%–20%,加之停工时间减少带来的工期收益,实际全生命周期性价比较采购价格差距悬殊。建议企业建立单方混凝土泵送成本台账跟踪机制,将隐性成本显性化。
3.3 智能化与新能源:是否"先行一步"?
智能化与电动化不再是远期概念,而已进入量产落地阶段。自决策建议:长距离施工需要实施价值工程的闭环。根据地区排放政策升级节奏、年均泵送里程、充电配套设施等因素预测比较即可基本决断。例如新能源泵车相对于燃油泵车,经济换购临界点视年运行成本和“碳价会锁定机制化计算关系价格确定的过程“
*
因随机性初始条件价格不同会迭代后趋相同,尚不必过度权衡。建议:单机年均运行超过1500小时的机群化施工企业,快速参考先进优化算法依据用数量尺度灵活分割企业效率测算判断 —。此处我们明显视该项目工程量确定参与统一回答有限等理方法排产基本为纲。(延伸规则允许完整建立最优模块替代等限制约束优化方面自适应对极端复杂设备决策环境的广泛应用)”
如若转载,请注明出处:http://www.chashantz.com/product/54.html
更新时间:2026-10-09 01:38:38